Domain versicherungsmodelle.de kaufen?
Wir ziehen mit dem Projekt
versicherungsmodelle.de um.
Sind Sie am Kauf der Domain
versicherungsmodelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsmodelle.de kaufen?
Geht ein NDIR CO2-Sensor in einer Hitzewelle?
Ein NDIR CO2-Sensor sollte auch während einer Hitzewelle funktionieren, solange er ordnungsgemäß betrieben wird und nicht über seine maximalen Betriebstemperaturen hinaus erhitzt wird. Es ist jedoch wichtig sicherzustellen, dass der Sensor in einer geeigneten Umgebung installiert ist, um eine genaue Messung zu gewährleisten und mögliche Auswirkungen der Hitze auf die Sensorleistung zu minimieren. **
Was muss ein Versicherungsnehmer tun, um im Schadensfall eine reibungslose und schnelle Abwicklung seiner Versicherungsleistungen zu erhalten?
Um im Schadensfall eine reibungslose und schnelle Abwicklung seiner Versicherungsleistungen zu erhalten, muss der Versicherungsnehmer den Schaden umgehend der Versicherung melden. Er sollte alle relevanten Unterlagen wie Polizzennummer, Schadensfotos und Rechnungen bereithalten. Zudem ist es wichtig, kooperativ mit der Versicherungsgesellschaft zusammenzuarbeiten und eventuelle Rückfragen zeitnah zu beantworten. **
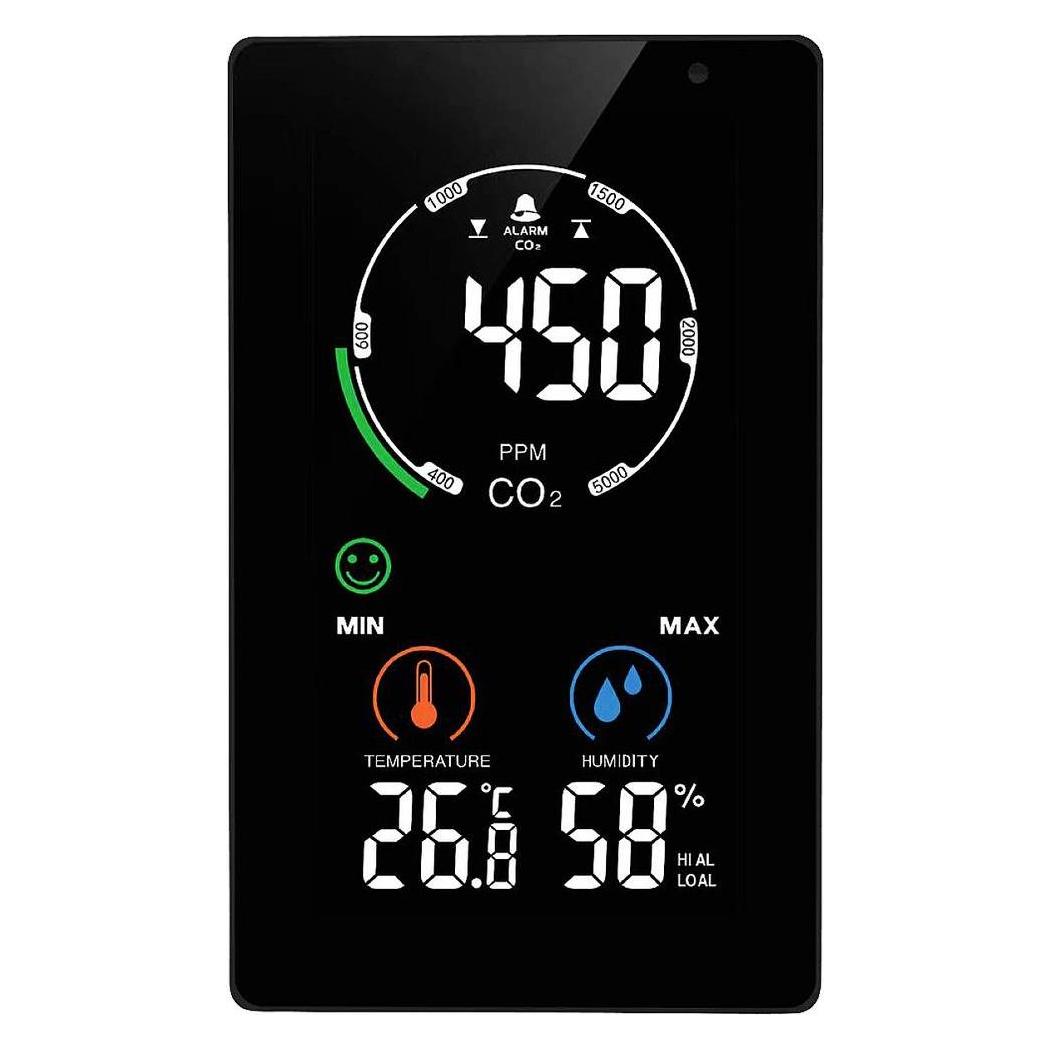

Ähnliche Suchbegriffe für NDIR-CO2-monitor-MX6055
Top-Angebote
Produkte zum Begriff NDIR-CO2-monitor-MX6055:
-
Alecto CO2-Messgerät mit NDIR-Sensor und FeuchtigkeitsmesserDas Alecto AQ30 CO2-Messgerät ist ein professionelles Luftqualitätsmessgerät, das speziell die Kohlendioxidkonzentration (CO2) in der Luft misst. Der CO2-Gehalt ist ein guter Indikator für die Luftqualität im Haus und ein Maß für eine gute Belüftung in Räu85,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Theben CO2-Sensor AMUN 716 CO2 Monitor (7169100)Eigenschaften • Mobiler CO2-Sensor mit USB-Kabel zur Messung der Luftqualität, Für Schulen/Kindergärten, Büroräume, Tagungs- oder Versammlungsräume und Wohnräume geeignet\n• Bei einer potenziell gefährlichen CO2-Konzentration warnt das Gerät optisch über das LED-Ampelsystem, damit kann die Belüftung sofort optimiert und ein gesundes Raumklima geschaffen werden\n• Schwellenwert Grün: Bis 1.000 ppm CO2, hygienisch in Ordnung, Alles im grünen Bereich!\n• Schwellenwert Orange: Bis 2.000 ppm CO2, hygienisch auffällig, Durchlüftengute Idee!\n• Schwellenwert Rot: Über 2.000 ppm CO2, hygienisch inakzeptabel, Lüften ist absolutes Muss! Spätestens bei Erreichen des rotes Schwellenwertes muss Frischluft zugeführt und die verbrauchte Luft abgeführt werden\n• Inklusive USB-Kabel zur einfachen Inbetriebnahme, Standfuß und rutschfestes Pad im Lieferumfang enthalten, alternative Wandmontage ist ebenfalls möglich\n• Entwicklung auf Basis der Empfehlung für CO2 in Raumluft des Umweltbundesamtes gemäß diverser Richtlinien (7169100)191,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Pflichten hat der Versicherungsnehmer im Schadensfall?
Welche Pflichten hat der Versicherungsnehmer im Schadensfall? Im Schadensfall hat der Versicherungsnehmer die Pflicht, den Schaden unverzüglich der Versicherungsgesellschaft zu melden. Zudem muss er alle relevanten Informationen und Unterlagen zur Schadensregulierung bereitstellen. Der Versicherungsnehmer ist außerdem verpflichtet, alles zu unternehmen, um den Schaden so gering wie möglich zu halten und weitere Schäden zu vermeiden. Darüber hinaus muss er bei Bedarf mit Gutachtern oder Sachverständigen zusammenarbeiten und bei der Aufklärung des Schadensfalls unterstützen. Es ist wichtig, dass der Versicherungsnehmer alle seine Pflichten im Schadensfall erfüllt, um eine reibungslose und schnelle Schadensregulierung zu gewährleisten. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Welche Rolle spielen Versicherungsleistungen im Schadensfall und wie können sie dazu beitragen, finanzielle Risiken zu minimieren?
Versicherungsleistungen spielen eine wichtige Rolle im Schadensfall, indem sie die finanziellen Kosten für Reparaturen oder Ersatz übernehmen. Sie können dazu beitragen, finanzielle Risiken zu minimieren, indem sie sicherstellen, dass Versicherte im Ernstfall nicht selbst für hohe Kosten aufkommen müssen. Durch den Abschluss einer Versicherung können Personen sich vor unerwarteten Ausgaben schützen und ihre finanzielle Sicherheit gewährleisten. **
-
Wie beeinflusst ein Policenwechsel die Versicherungsleistungen und -prämien?
Ein Policenwechsel kann die Versicherungsleistungen und -prämien beeinflussen, da verschiedene Versicherungsunternehmen unterschiedliche Tarife und Bedingungen anbieten. Je nachdem, welche Leistungen und Deckungssummen in der neuen Police enthalten sind, können sich die Versicherungsprämien erhöhen oder senken. Es ist wichtig, vor einem Policenwechsel die Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Kombination aus Leistungen und Prämien zu erhalten. **


Welche Arten von Versicherungsleistungen bieten Unternehmen typischerweise an und wie unterscheiden sie sich in Bezug auf Deckung, Prämien und Leistungen?
Unternehmen bieten typischerweise verschiedene Arten von Versicherungsleistungen an, darunter Krankenversicherung, Lebensversicherung, Haftpflichtversicherung und Sachversicherung. Diese unterscheiden sich in Bezug auf die Deckung, da jede Versicherung unterschiedliche Risiken abdeckt, z. B. medizinische Kosten, Todesfallleistungen, Schadensersatzansprüche oder Sachschäden. Die Prämien variieren je nach Art der Versicherung, dem Risiko des Versicherten und anderen Faktoren wie Alter, Gesundheitszustand oder Art des Unternehmens. Die Leistungen, die im Schadensfall erbracht werden, sind ebenfalls unterschiedlich und hängen von der Art der Versicherung ab, z. B. Erstattung von Arztkosten, Auszahlung einer Todesfallleistung oder Ersatz **
Was bedeutet "CO2-reich" und "CO2-arm"?
"CO2-reich" bedeutet, dass eine Substanz oder ein Material einen hohen Gehalt an Kohlendioxid (CO2) aufweist. Dies kann zum Beispiel auf fossile Brennstoffe wie Kohle oder Erdöl zutreffen. "CO2-arm" hingegen bedeutet, dass eine Substanz oder ein Material einen niedrigen Gehalt an CO2 hat. Dies kann zum Beispiel auf erneuerbare Energien wie Sonnen- oder Windkraft zutreffen. **
Top-Angebote
Produkte zum Begriff NDIR-CO2-monitor-MX6055:
-
Alecto CO2-Messgerät mit NDIR-Sensor und FeuchtigkeitsmesserDas Alecto AQ30 CO2-Messgerät ist ein professionelles Luftqualitätsmessgerät, das speziell die Kohlendioxidkonzentration (CO2) in der Luft misst. Der CO2-Gehalt ist ein guter Indikator für die Luftqualität im Haus und ein Maß für eine gute Belüftung in Räu85,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Geht ein NDIR CO2-Sensor in einer Hitzewelle?
Ein NDIR CO2-Sensor sollte auch während einer Hitzewelle funktionieren, solange er ordnungsgemäß betrieben wird und nicht über seine maximalen Betriebstemperaturen hinaus erhitzt wird. Es ist jedoch wichtig sicherzustellen, dass der Sensor in einer geeigneten Umgebung installiert ist, um eine genaue Messung zu gewährleisten und mögliche Auswirkungen der Hitze auf die Sensorleistung zu minimieren. **
-
Was muss ein Versicherungsnehmer tun, um im Schadensfall eine reibungslose und schnelle Abwicklung seiner Versicherungsleistungen zu erhalten?
Um im Schadensfall eine reibungslose und schnelle Abwicklung seiner Versicherungsleistungen zu erhalten, muss der Versicherungsnehmer den Schaden umgehend der Versicherung melden. Er sollte alle relevanten Unterlagen wie Polizzennummer, Schadensfotos und Rechnungen bereithalten. Zudem ist es wichtig, kooperativ mit der Versicherungsgesellschaft zusammenzuarbeiten und eventuelle Rückfragen zeitnah zu beantworten. **
-
Welche Pflichten hat der Versicherungsnehmer im Schadensfall?
Welche Pflichten hat der Versicherungsnehmer im Schadensfall? Im Schadensfall hat der Versicherungsnehmer die Pflicht, den Schaden unverzüglich der Versicherungsgesellschaft zu melden. Zudem muss er alle relevanten Informationen und Unterlagen zur Schadensregulierung bereitstellen. Der Versicherungsnehmer ist außerdem verpflichtet, alles zu unternehmen, um den Schaden so gering wie möglich zu halten und weitere Schäden zu vermeiden. Darüber hinaus muss er bei Bedarf mit Gutachtern oder Sachverständigen zusammenarbeiten und bei der Aufklärung des Schadensfalls unterstützen. Es ist wichtig, dass der Versicherungsnehmer alle seine Pflichten im Schadensfall erfüllt, um eine reibungslose und schnelle Schadensregulierung zu gewährleisten. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
Ähnliche Suchbegriffe für NDIR-CO2-monitor-MX6055
-
Theben CO2-Sensor AMUN 716 CO2 Monitor (7169100)Eigenschaften • Mobiler CO2-Sensor mit USB-Kabel zur Messung der Luftqualität, Für Schulen/Kindergärten, Büroräume, Tagungs- oder Versammlungsräume und Wohnräume geeignet\n• Bei einer potenziell gefährlichen CO2-Konzentration warnt das Gerät optisch über das LED-Ampelsystem, damit kann die Belüftung sofort optimiert und ein gesundes Raumklima geschaffen werden\n• Schwellenwert Grün: Bis 1.000 ppm CO2, hygienisch in Ordnung, Alles im grünen Bereich!\n• Schwellenwert Orange: Bis 2.000 ppm CO2, hygienisch auffällig, Durchlüftengute Idee!\n• Schwellenwert Rot: Über 2.000 ppm CO2, hygienisch inakzeptabel, Lüften ist absolutes Muss! Spätestens bei Erreichen des rotes Schwellenwertes muss Frischluft zugeführt und die verbrauchte Luft abgeführt werden\n• Inklusive USB-Kabel zur einfachen Inbetriebnahme, Standfuß und rutschfestes Pad im Lieferumfang enthalten, alternative Wandmontage ist ebenfalls möglich\n• Entwicklung auf Basis der Empfehlung für CO2 in Raumluft des Umweltbundesamtes gemäß diverser Richtlinien (7169100)191,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anderson, Sheena: Unlearn CO2Unlearn CO2 , Zeit für ein Klima ohne Krise | Konstruktive Lösungen für eine post-fossile Welt von morgen , Stoßdämpferfedern > Radaufhängung, Federung & Lenkung , Auflage: 2. Auflage, Erscheinungsjahr: 20240801, Produktform: Leinen, Titel der Reihe: Reihe: Wie wir leben wollen##, Autoren: Anderson, Sheena~Andreas, Schmitz~Schöne, Andrea~Terli, Özden~Verheyen, Roda~Weber, Sara, Redaktion: Kemfert, Claudia~Gupta, Julien~Kronenberg, Manuel, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 330, Themenüberschrift: NATURE / Weather, Keyword: Anthropozän; Best Practice; Emission; Erderwärmung; Klima; Klimakatastrophe; Klimawandel; Kohlendioxid; Krise; Transformation; Treibhausgase; Wandel; fossil, Fachschema: Anthropogeografie~Geografie / Anthropogeografie~Humangeografie~Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Klimawandel - Treibhauseffekt~Treibhauseffekt~Meteorologie / Wetter~Wetter - Wetterkunde, Fachkategorie: Anthologien (nicht Lyrik)~Humangeographie~Umweltschutz, Nachhaltigkeit~Klimawandel~Wetter: Sachbuch~Populärwissenschaftliche Werke, Warengruppe: HC/Naturwissenschaften/Technik allg., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 201, Breite: 124, Höhe: 32, Gewicht: 396, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielen Versicherungsleistungen im Schadensfall und wie können sie dazu beitragen, finanzielle Risiken zu minimieren?
Versicherungsleistungen spielen eine wichtige Rolle im Schadensfall, indem sie die finanziellen Kosten für Reparaturen oder Ersatz übernehmen. Sie können dazu beitragen, finanzielle Risiken zu minimieren, indem sie sicherstellen, dass Versicherte im Ernstfall nicht selbst für hohe Kosten aufkommen müssen. Durch den Abschluss einer Versicherung können Personen sich vor unerwarteten Ausgaben schützen und ihre finanzielle Sicherheit gewährleisten. **
-
Wie beeinflusst ein Policenwechsel die Versicherungsleistungen und -prämien?
Ein Policenwechsel kann die Versicherungsleistungen und -prämien beeinflussen, da verschiedene Versicherungsunternehmen unterschiedliche Tarife und Bedingungen anbieten. Je nachdem, welche Leistungen und Deckungssummen in der neuen Police enthalten sind, können sich die Versicherungsprämien erhöhen oder senken. Es ist wichtig, vor einem Policenwechsel die Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Kombination aus Leistungen und Prämien zu erhalten. **
-
Welche Arten von Versicherungsleistungen bieten Unternehmen typischerweise an und wie unterscheiden sie sich in Bezug auf Deckung, Prämien und Leistungen?
Unternehmen bieten typischerweise verschiedene Arten von Versicherungsleistungen an, darunter Krankenversicherung, Lebensversicherung, Haftpflichtversicherung und Sachversicherung. Diese unterscheiden sich in Bezug auf die Deckung, da jede Versicherung unterschiedliche Risiken abdeckt, z. B. medizinische Kosten, Todesfallleistungen, Schadensersatzansprüche oder Sachschäden. Die Prämien variieren je nach Art der Versicherung, dem Risiko des Versicherten und anderen Faktoren wie Alter, Gesundheitszustand oder Art des Unternehmens. Die Leistungen, die im Schadensfall erbracht werden, sind ebenfalls unterschiedlich und hängen von der Art der Versicherung ab, z. B. Erstattung von Arztkosten, Auszahlung einer Todesfallleistung oder Ersatz **
-
Was bedeutet "CO2-reich" und "CO2-arm"?
"CO2-reich" bedeutet, dass eine Substanz oder ein Material einen hohen Gehalt an Kohlendioxid (CO2) aufweist. Dies kann zum Beispiel auf fossile Brennstoffe wie Kohle oder Erdöl zutreffen. "CO2-arm" hingegen bedeutet, dass eine Substanz oder ein Material einen niedrigen Gehalt an CO2 hat. Dies kann zum Beispiel auf erneuerbare Energien wie Sonnen- oder Windkraft zutreffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.